Domain blogger-werden.de kaufen?
Wir ziehen mit dem Projekt
blogger-werden.de um.
Sind Sie am Kauf der Domain
blogger-werden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain blogger-werden.de kaufen?
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
Wann müssen stille Reserven aufgelöst werden?
Stille Reserven müssen aufgelöst werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise zum Ende eines Geschäftsjahres. Dies ist notwendig, um eine realistische Darstellung des Unternehmensvermögens und der Unternehmenslage zu gewährleisten. Stille Reserven entstehen, wenn Vermögensgegenstände zu niedrigeren Werten in der Bilanz ausgewiesen werden als ihr tatsächlicher Marktwert. Durch die Auflösung dieser Reserven kann das Unternehmen seine finanzielle Situation genauer abbilden und potenzielle Investoren oder Gläubiger erhalten ein realistisches Bild der Vermögenswerte des Unternehmens. Die Auflösung von stillen Reserven kann auch steuerliche Auswirkungen haben, da sie zu einer höheren Gewinnausschüttung führen können. **
Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:

-
Wie können stille Reserven gebildet werden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Auch eine Abschreibung von Vermögensgegenständen über ihre Nutzungsdauer hinweg kann stille Reserven bilden. Zudem können Rückstellungen für ungewisse Verbindlichkeiten gebildet werden, die in Zukunft möglicherweise anfallen könnten. Letztlich können auch Gewinne zurückbehalten und nicht ausgeschüttet werden, um stille Reserven zu schaffen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **


Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
Werden stille Reserven in der Bilanz ausgewiesen?
Werden stille Reserven in der Bilanz ausgewiesen? Stille Reserven sind nicht in der Bilanz ausgewiesen, da sie nicht direkt messbar sind. Sie entstehen, wenn Vermögensgegenstände zu niedrigen Werten in der Bilanz ausgewiesen werden, obwohl sie in Wirklichkeit einen höheren Wert haben. Stille Reserven können sich positiv auf die finanzielle Situation eines Unternehmens auswirken, da sie zusätzliches Eigenkapital darstellen. Allerdings können sie auch zu einer Verzerrung der tatsächlichen Vermögens- und Ertragslage führen, wenn sie nicht transparent dargestellt werden. Daher ist es wichtig, dass Unternehmen ihre stille Reserven offenlegen und transparent kommunizieren. **
Top-Angebote
Produkte zum Begriff Reserven:
-
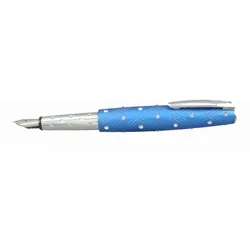
ONLINE Germany Crystal Inspiration Blue Swarovski FüllerOnline Germany Crystal Inspiration Blue Swarovski Füller Chrystal Inspirations blau Füller von Online Der Vision bietet ein großartiges Schreibgefühl durch die edlen Materialien und die hochwertige Verarbeitung. Die Chrystal Kollektion ist mit edlen SWAROVSKI® ELEMENTS bestückt und verleiht den Schreibgeräten einen unschlagbaren Glamourfaktor. Die Federn sind dank des "Easy-Change-Systems" leicht auswechselbar und bestehen aus hochwertigem Iridium. Der Füller wird in einer eleganten Geschenk-Schatulle geliefert. Füllhalter Farbe: blau Material: Aluminium Feder: Iridiumfeder Federstärke: M Mit SWAROVSKI® ELEMENTS bestückt Easy-Change-System Wird im Geschenketui geliefert Für Standard Tintenpatronen69,90 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wann müssen stille Reserven aufgelöst werden?
Stille Reserven müssen aufgelöst werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise zum Ende eines Geschäftsjahres. Dies ist notwendig, um eine realistische Darstellung des Unternehmensvermögens und der Unternehmenslage zu gewährleisten. Stille Reserven entstehen, wenn Vermögensgegenstände zu niedrigeren Werten in der Bilanz ausgewiesen werden als ihr tatsächlicher Marktwert. Durch die Auflösung dieser Reserven kann das Unternehmen seine finanzielle Situation genauer abbilden und potenzielle Investoren oder Gläubiger erhalten ein realistisches Bild der Vermögenswerte des Unternehmens. Die Auflösung von stillen Reserven kann auch steuerliche Auswirkungen haben, da sie zu einer höheren Gewinnausschüttung führen können. **
-
Wie können stille Reserven gebildet werden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Auch eine Abschreibung von Vermögensgegenständen über ihre Nutzungsdauer hinweg kann stille Reserven bilden. Zudem können Rückstellungen für ungewisse Verbindlichkeiten gebildet werden, die in Zukunft möglicherweise anfallen könnten. Letztlich können auch Gewinne zurückbehalten und nicht ausgeschüttet werden, um stille Reserven zu schaffen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Ähnliche Suchbegriffe für Reserven
-
Kraus, Yvonne: Bloggen für EinsteigerBloggen für Einsteiger , Von der ersten Idee bis zum eigenen Blog mit WordPress. Über 350 Seiten, in Farbe, kein Vorwissen nötig! , Sport-Stoßdämpfer > Sportfederung , Erscheinungsjahr: 20210129, Produktform: Kartoniert, Titel der Reihe: Rheinwerk Computing##, Autoren: Kraus, Yvonne, Seitenzahl/Blattzahl: 363, Themenüberschrift: BUSINESS & ECONOMICS / E-Commerce / Internet Marketing, Keyword: Hand-Buch Bücher Wissen lernen Kurse Seminare Workshops Tutorials; Blogger; Web-Blogs; Word-Press; Woo-Commerce; Social Media; Schreiben; Texten fürs Web; Community; Facebook; Hobby; Selbständige; Unternehmen; Marketing Self-Publishing; Kreative, Fachschema: Soziales Netzwerk / Weblog - Blog~Weblog - Blog~Content Management System / WordPress~WordPress~Informatik~Internet~Surfen (Internet)~Öffentlichkeitsarbeit~PR~Public Relations~Electronic Marketing - Online-Marketing~Marketing / Electronic Commerce, Fachkategorie: Informatik~Internet, allgemein~Computernetzwerke und maschinelle Kommunikation~Online-Marketing, Sprache: Deutsch, Thema: Optimieren, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Public Relations, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 231, Breite: 175, Höhe: 22, Gewicht: 669, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 244709629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roessler, Daniela: Das etwas andere Reisebuch Kanada Ost - Ontario & Québec: Reiseführer und Road-Trip mit echten Fotos, Erfahrungen und Tipps.Das etwas andere Reisebuch Kanada Ost - Ontario & Québec: Reiseführer und Road-Trip mit echten Fotos, Erfahrungen und Tipps. , Das etwas andere Reisebuch: Unterhaltend und informativ. - Individuelles Reisen durch den Osten Kanadas - Road Trip - durch Ontario & Québec - Etappenbeschreibungen - 19 Pkw- und drei Fuß-Etappen - Orte/Adressen - persönlich besucht und geprüft - Informationen/Wissenswertes - für die Planung und den Reisealltag vor Ort - Geographisches - kurz, knapp und anders - Link-Verzeichnis - schnell greifbare Web-Adressen nach Themen sortiert Die Kombination aus echten Erfahrungen und Fotos zeigt einen realistischen Einblick in den kanadischen Reisealltag. Unterhaltende Geschichten und interessante Informationen bieten eine gute Ausgangsbasis für die eigene Reisegestaltung. Das Buch gliedert sich in drei Kapitel, die. aufeinander aufbauen und dem Leser ein Gesamtbild der Reise vermitteln. Sie lassen sich in Kombination oder einzeln nutzen. Das Kapitel "Die Reise" unterhält mit der Geschichte des Road Trips. Das Kapitel "Die Route" zeigt die ganze Tour sowie Karten und Bilder der einzelnen Etappen. Das Kapitel "Die Informationen" bietet Sehens- und Wissenswertes, Geographisches, Adressen und Tipps, die zur Planung und auf der Reise nützlich sind. Unternehmen Sie mit diesem Buch eine individuelle Reise nach Kanada in die Provinzen Ontario und Québec - mit einem Abstecher in die USA - oder entdecken Sie das Land ganz gemütlich vom heimischen Sofa aus. , Sonstige > Motorkühlung , Auflage: Erstauflage, Erscheinungsjahr: 20181015, Produktform: Kartoniert, Autoren: Roessler, Daniela, Auflage: 18001, Auflage/Ausgabe: Erstauflage, Seitenzahl/Blattzahl: 264, Themenüberschrift: TRAVEL / Canada / General, Keyword: Etappenbeschreibung; Geografisches; Great Lakes; Individualreiseführer; Insider-Informationen; Kanada; Kanada-Favoriten; Kanada-Route; Kanadareise; Kanadarundfahrt; Kanadatour; Lieblingsorte; Mietwagenrouten; Montreal; Ontario; Ost-Kanada; Ottawa; Québec; Reisebericht; Reisebuch; Reiseführer; Reisetaschenbuch; Reisetipps; Road Trip; Routenbeschreibung; St.-Lorenz-Strom; USA; Web-Adressen; Wissenswertes, Fachschema: Kanada / Reiseführer, Reisebeschreibung~Reisebericht~Reisebericht - Reisebeschreibung~Reisetagebuch, Fachkategorie: Reiseführer: Aktiv-Urlaub~Travel guides: routes and ways~Reiseberichte, Reiseliteratur~Orte und Menschen: Sachbuch, Bildbände, Region: Kanada, Warengruppe: TB/Reiseführer/Kunstreiseführer/Nordamerika, Fachkategorie: Reiseführer: Abenteuerurlaub, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: NOVA MD, Verlag: NOVA MD, Verlag: Nova MD, Länge: 190, Breite: 121, Höhe: 25, Gewicht: 451, Produktform: Kartoniert, Genre: Reise, Genre: Reise, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Reiseführer, Unterkatalog: Taschenbuch,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Werden stille Reserven in der Bilanz ausgewiesen?
Werden stille Reserven in der Bilanz ausgewiesen? Stille Reserven sind nicht in der Bilanz ausgewiesen, da sie nicht direkt messbar sind. Sie entstehen, wenn Vermögensgegenstände zu niedrigen Werten in der Bilanz ausgewiesen werden, obwohl sie in Wirklichkeit einen höheren Wert haben. Stille Reserven können sich positiv auf die finanzielle Situation eines Unternehmens auswirken, da sie zusätzliches Eigenkapital darstellen. Allerdings können sie auch zu einer Verzerrung der tatsächlichen Vermögens- und Ertragslage führen, wenn sie nicht transparent dargestellt werden. Daher ist es wichtig, dass Unternehmen ihre stille Reserven offenlegen und transparent kommunizieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.