Domain blogger-werden.de kaufen?
Wir ziehen mit dem Projekt
blogger-werden.de um.
Sind Sie am Kauf der Domain
blogger-werden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain blogger-werden.de kaufen?
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
Wann darf die Vorsteuer gezogen werden?
Die Vorsteuer kann gezogen werden, wenn ein Unternehmen steuerpflichtige Umsätze tätigt, für die Umsatzsteuer an das Finanzamt abgeführt werden muss. Die Vorsteuer kann nur für Waren und Dienstleistungen geltend gemacht werden, die für das Unternehmen verwendet werden und für betriebliche Zwecke bestimmt sind. Es ist wichtig, dass die Rechnungen ordnungsgemäß ausgestellt und die gesetzlichen Voraussetzungen für den Vorsteuerabzug erfüllt sind. Die Vorsteuer kann in der Umsatzsteuervoranmeldung geltend gemacht werden und führt zu einer Reduzierung der zu zahlenden Umsatzsteuer. **
Ähnliche Suchbegriffe für Vorsteuer
Top-Angebote
Produkte zum Begriff Vorsteuer:

-
Wann kann Vorsteuer geltend gemacht werden?
Vorsteuer kann geltend gemacht werden, wenn ein Unternehmen steuerpflichtige Umsätze tätigt und dafür Eingangsleistungen in Form von Waren oder Dienstleistungen bezieht, für die Umsatzsteuer anfällt. Die Vorsteuer kann dann in der Umsatzsteuervoranmeldung gegenüber der Umsatzsteuer aus den eigenen Umsätzen verrechnet werden. Es ist wichtig, dass die Rechnungen über die Eingangsleistungen ordnungsgemäß ausgestellt und die Voraussetzungen für den Vorsteuerabzug erfüllt sind. Grundsätzlich kann die Vorsteuer nur für betriebliche Zwecke geltend gemacht werden. **
-
Wo werden Vorsteuer und Umsatzsteuer abgeschlossen?
Vorsteuer und Umsatzsteuer werden in der Buchhaltung am Ende eines Abrechnungszeitraums abgeschlossen. Die Vorsteuer wird auf der Aktivseite der Bilanz als Forderung ausgewiesen, da sie vom Finanzamt erstattet werden kann. Die Umsatzsteuer hingegen wird auf der Passivseite der Bilanz als Verbindlichkeit verbucht, da sie an das Finanzamt abgeführt werden muss. Beide Konten werden in der Gewinn- und Verlustrechnung gegenübergestellt, um den Betrag zu ermitteln, der entweder erstattet oder abgeführt werden muss. Dieser Prozess dient dazu, die steuerlichen Verpflichtungen des Unternehmens korrekt zu erfassen und zu dokumentieren. **
-
Wann muss die Vorsteuer bezahlt werden?
Die Vorsteuer muss in der Regel zum Zeitpunkt der Abgabe der Umsatzsteuervoranmeldung bezahlt werden. Dies geschieht in der Regel monatlich, quartalsweise oder jährlich, je nachdem wie häufig die Umsatzsteuervoranmeldung abgegeben werden muss. Es ist wichtig, die Vorsteuer fristgerecht zu bezahlen, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. Die Vorsteuer kann in der Umsatzsteuervoranmeldung mit der Umsatzsteuerschuld verrechnet werden. Es ist ratsam, die Zahlungsfristen für die Vorsteuer im Blick zu behalten, um keine finanziellen Nachteile zu erleiden. **
-
Wann darf Vorsteuer geltend gemacht werden?
Vorsteuer kann geltend gemacht werden, wenn ein Unternehmen steuerpflichtige Umsätze tätigt. Das bedeutet, dass die Vorsteuer aus Einkäufen und Ausgaben, die für das Unternehmen getätigt wurden, von der Umsatzsteuer abgezogen werden kann. Es ist wichtig, dass die Rechnungen ordnungsgemäß ausgestellt sind und alle gesetzlichen Anforderungen erfüllen. Die Vorsteuer kann in der Umsatzsteuervoranmeldung oder -erklärung angegeben und geltend gemacht werden. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass alle Vorschriften eingehalten werden. **


Wann kann die Vorsteuer abgezogen werden?
Die Vorsteuer kann abgezogen werden, wenn ein Unternehmen steuerpflichtige Umsätze tätigt, für die Umsatzsteuer an das Finanzamt abgeführt werden muss. Dabei muss die Rechnung des Lieferanten oder Dienstleisters ordnungsgemäß ausgestellt sein und alle gesetzlich vorgeschriebenen Angaben enthalten. Zudem muss die Vorsteuer in der Umsatzsteuervoranmeldung korrekt deklariert werden. Es ist wichtig, dass die Vorsteuer nur für betriebliche Zwecke abgezogen wird und nicht für private Ausgaben. Unternehmen sollten darauf achten, dass sie die Vorsteuer innerhalb der gesetzlichen Fristen geltend machen, um mögliche Steuervorteile nicht zu verlieren. **
Kann Versicherungssteuer als Vorsteuer abgezogen werden?
Kann Versicherungssteuer als Vorsteuer abgezogen werden? Die Möglichkeit, Versicherungssteuer als Vorsteuer abzuziehen, hängt von verschiedenen Faktoren ab, wie z.B. der Art der Versicherung und dem Verwendungszweck. In einigen Fällen kann die Versicherungssteuer als Vorsteuer geltend gemacht werden, wenn die Versicherung für betriebliche Zwecke abgeschlossen wurde. Es ist jedoch ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. Letztendlich hängt die Möglichkeit, Versicherungssteuer als Vorsteuer abzuziehen, von der individuellen Situation des Unternehmens ab. **
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
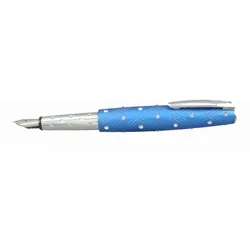
ONLINE Germany Crystal Inspiration Blue Swarovski FüllerOnline Germany Crystal Inspiration Blue Swarovski Füller Chrystal Inspirations blau Füller von Online Der Vision bietet ein großartiges Schreibgefühl durch die edlen Materialien und die hochwertige Verarbeitung. Die Chrystal Kollektion ist mit edlen SWAROVSKI® ELEMENTS bestückt und verleiht den Schreibgeräten einen unschlagbaren Glamourfaktor. Die Federn sind dank des "Easy-Change-Systems" leicht auswechselbar und bestehen aus hochwertigem Iridium. Der Füller wird in einer eleganten Geschenk-Schatulle geliefert. Füllhalter Farbe: blau Material: Aluminium Feder: Iridiumfeder Federstärke: M Mit SWAROVSKI® ELEMENTS bestückt Easy-Change-System Wird im Geschenketui geliefert Für Standard Tintenpatronen69,90 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Wann darf die Vorsteuer gezogen werden?
Die Vorsteuer kann gezogen werden, wenn ein Unternehmen steuerpflichtige Umsätze tätigt, für die Umsatzsteuer an das Finanzamt abgeführt werden muss. Die Vorsteuer kann nur für Waren und Dienstleistungen geltend gemacht werden, die für das Unternehmen verwendet werden und für betriebliche Zwecke bestimmt sind. Es ist wichtig, dass die Rechnungen ordnungsgemäß ausgestellt und die gesetzlichen Voraussetzungen für den Vorsteuerabzug erfüllt sind. Die Vorsteuer kann in der Umsatzsteuervoranmeldung geltend gemacht werden und führt zu einer Reduzierung der zu zahlenden Umsatzsteuer. **
-
Wann kann Vorsteuer geltend gemacht werden?
Vorsteuer kann geltend gemacht werden, wenn ein Unternehmen steuerpflichtige Umsätze tätigt und dafür Eingangsleistungen in Form von Waren oder Dienstleistungen bezieht, für die Umsatzsteuer anfällt. Die Vorsteuer kann dann in der Umsatzsteuervoranmeldung gegenüber der Umsatzsteuer aus den eigenen Umsätzen verrechnet werden. Es ist wichtig, dass die Rechnungen über die Eingangsleistungen ordnungsgemäß ausgestellt und die Voraussetzungen für den Vorsteuerabzug erfüllt sind. Grundsätzlich kann die Vorsteuer nur für betriebliche Zwecke geltend gemacht werden. **
-
Wo werden Vorsteuer und Umsatzsteuer abgeschlossen?
Vorsteuer und Umsatzsteuer werden in der Buchhaltung am Ende eines Abrechnungszeitraums abgeschlossen. Die Vorsteuer wird auf der Aktivseite der Bilanz als Forderung ausgewiesen, da sie vom Finanzamt erstattet werden kann. Die Umsatzsteuer hingegen wird auf der Passivseite der Bilanz als Verbindlichkeit verbucht, da sie an das Finanzamt abgeführt werden muss. Beide Konten werden in der Gewinn- und Verlustrechnung gegenübergestellt, um den Betrag zu ermitteln, der entweder erstattet oder abgeführt werden muss. Dieser Prozess dient dazu, die steuerlichen Verpflichtungen des Unternehmens korrekt zu erfassen und zu dokumentieren. **
Ähnliche Suchbegriffe für Vorsteuer
-
Kraus, Yvonne: Bloggen für EinsteigerBloggen für Einsteiger , Von der ersten Idee bis zum eigenen Blog mit WordPress. Über 350 Seiten, in Farbe, kein Vorwissen nötig! , Sport-Stoßdämpfer > Sportfederung , Erscheinungsjahr: 20210129, Produktform: Kartoniert, Titel der Reihe: Rheinwerk Computing##, Autoren: Kraus, Yvonne, Seitenzahl/Blattzahl: 363, Themenüberschrift: BUSINESS & ECONOMICS / E-Commerce / Internet Marketing, Keyword: Hand-Buch Bücher Wissen lernen Kurse Seminare Workshops Tutorials; Blogger; Web-Blogs; Word-Press; Woo-Commerce; Social Media; Schreiben; Texten fürs Web; Community; Facebook; Hobby; Selbständige; Unternehmen; Marketing Self-Publishing; Kreative, Fachschema: Soziales Netzwerk / Weblog - Blog~Weblog - Blog~Content Management System / WordPress~WordPress~Informatik~Internet~Surfen (Internet)~Öffentlichkeitsarbeit~PR~Public Relations~Electronic Marketing - Online-Marketing~Marketing / Electronic Commerce, Fachkategorie: Informatik~Internet, allgemein~Computernetzwerke und maschinelle Kommunikation~Online-Marketing, Sprache: Deutsch, Thema: Optimieren, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Public Relations, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 231, Breite: 175, Höhe: 22, Gewicht: 669, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 244709629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss die Vorsteuer bezahlt werden?
Die Vorsteuer muss in der Regel zum Zeitpunkt der Abgabe der Umsatzsteuervoranmeldung bezahlt werden. Dies geschieht in der Regel monatlich, quartalsweise oder jährlich, je nachdem wie häufig die Umsatzsteuervoranmeldung abgegeben werden muss. Es ist wichtig, die Vorsteuer fristgerecht zu bezahlen, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. Die Vorsteuer kann in der Umsatzsteuervoranmeldung mit der Umsatzsteuerschuld verrechnet werden. Es ist ratsam, die Zahlungsfristen für die Vorsteuer im Blick zu behalten, um keine finanziellen Nachteile zu erleiden. **
-
Wann darf Vorsteuer geltend gemacht werden?
Vorsteuer kann geltend gemacht werden, wenn ein Unternehmen steuerpflichtige Umsätze tätigt. Das bedeutet, dass die Vorsteuer aus Einkäufen und Ausgaben, die für das Unternehmen getätigt wurden, von der Umsatzsteuer abgezogen werden kann. Es ist wichtig, dass die Rechnungen ordnungsgemäß ausgestellt sind und alle gesetzlichen Anforderungen erfüllen. Die Vorsteuer kann in der Umsatzsteuervoranmeldung oder -erklärung angegeben und geltend gemacht werden. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass alle Vorschriften eingehalten werden. **
-
Wann kann die Vorsteuer abgezogen werden?
Die Vorsteuer kann abgezogen werden, wenn ein Unternehmen steuerpflichtige Umsätze tätigt, für die Umsatzsteuer an das Finanzamt abgeführt werden muss. Dabei muss die Rechnung des Lieferanten oder Dienstleisters ordnungsgemäß ausgestellt sein und alle gesetzlich vorgeschriebenen Angaben enthalten. Zudem muss die Vorsteuer in der Umsatzsteuervoranmeldung korrekt deklariert werden. Es ist wichtig, dass die Vorsteuer nur für betriebliche Zwecke abgezogen wird und nicht für private Ausgaben. Unternehmen sollten darauf achten, dass sie die Vorsteuer innerhalb der gesetzlichen Fristen geltend machen, um mögliche Steuervorteile nicht zu verlieren. **
-
Kann Versicherungssteuer als Vorsteuer abgezogen werden?
Kann Versicherungssteuer als Vorsteuer abgezogen werden? Die Möglichkeit, Versicherungssteuer als Vorsteuer abzuziehen, hängt von verschiedenen Faktoren ab, wie z.B. der Art der Versicherung und dem Verwendungszweck. In einigen Fällen kann die Versicherungssteuer als Vorsteuer geltend gemacht werden, wenn die Versicherung für betriebliche Zwecke abgeschlossen wurde. Es ist jedoch ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. Letztendlich hängt die Möglichkeit, Versicherungssteuer als Vorsteuer abzuziehen, von der individuellen Situation des Unternehmens ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.